|
Software pro finanční analýzu  O programu Demo Cena Objednat |
Horizontální a vertikální analýza rozvahy a výsledovky
Zjistěte, jak se vyvíjejí jednotlivé položky rozvahy a výsledovky v čase a jakou mají strukturu v rámci účetních výkazů. Horizontální analýza ukáže změny v čase, vertikální analýza strukturu účetních výkazů.
Obsah stránky
Analýza aktiv, neboli majetku firmy
Analýza zásob (materiál, výrobky, zboží)
Analýza pasiv, neboli zdrojů financování
Rozbor zisku a výsledku hospodáření
Jednotlivé rozbory horizontální a vertikální analýzy výkazů
Horizontální analýza rozvahy a výsledovky, neboli trendová analýza
Horizontální analýza sleduje vývoj jednotlivých položek účetních výkazů v čase. Zaměřuje se na meziroční změny rozvahy a výsledovky a pomáhá odhalit dlouhodobé trendy, které nemusí být patrné při pohledu pouze na aktuální období.
Nejde pouze o to, zda jednotlivé hodnoty rostou nebo klesají. Důležité je posoudit, zda vývoj odpovídá charakteru podnikání a zda změny nepředstavují budoucí riziko. Například růst tržeb může být pozitivní, ale pokud je doprovázen rychlejším růstem pohledávek, zásob nebo zadlužení, může negativně ovlivnit finanční stabilitu společnosti.
Co sleduje
Horizontální analýza vyhodnocuje zejména:
- meziroční změny aktiv, pasiv, výnosů a nákladů,
- vývoj tržeb, výsledku hospodaření a jednotlivých úrovní zisku,
- změny vlastního kapitálu a cizích zdrojů,
- růst nebo pokles významných položek účetních výkazů v absolutním i procentním vyjádření.
Typické varovné signály
Mezi změny, kterým je vhodné věnovat pozornost, patří například:
- rychlejší růst závazků než tržeb,
- pokles zisku při současném růstu tržeb,
- výrazný růst zásob nebo pohledávek,
- pokles vlastního kapitálu v důsledku opakovaných ztrát,
- významné změny jednotlivých položek bez zřejmé příčiny.
Co může odhalit
Horizontální analýza může včas upozornit na:
- růst firmy financovaný převážně cizími zdroji,
- postupné zhoršování provozní výkonnosti,
- změny ve struktuře majetku a financování,
- vznik problémů, které se později projeví ve finančních ukazatelích nebo cash flow.
Horizontální analýza je proto často prvním krokem k podrobnějšímu hodnocení finanční situace společnosti pomocí poměrových ukazatelů.
Manažerské využití
Pravidelné sledování vývoje účetních výkazů umožňuje managementu včas reagovat na změny ve finanční situaci firmy. Pomáhá při rozhodování o investicích, financování, řízení nákladů i provozního kapitálu.
Ve FinAnalysis
List Horizontální analýza rozvahy a výsledovky zobrazuje meziroční změny jednotlivých položek účetních výkazů v absolutním i procentním vyjádření. Umožňuje rychle identifikovat významné změny ve vývoji aktiv, pasiv, nákladů, výnosů a výsledku hospodaření společnosti.

Vertikální analýza rozvahy a výsledovky neboli strukturální analýza
Vertikální analýza hodnotí vnitřní strukturu účetních výkazů. Jednotlivé položky vyjadřuje jako procentní podíl zvolené základní hodnoty a umožňuje tak posoudit, jak je společnost složena z hlediska majetku, financování, nákladů a výnosů.
Zatímco horizontální analýza odpovídá na otázku „co se v čase změnilo“, vertikální analýza pomáhá zjistit jakou strukturu má firma a jak se tato struktura vyvíjí.
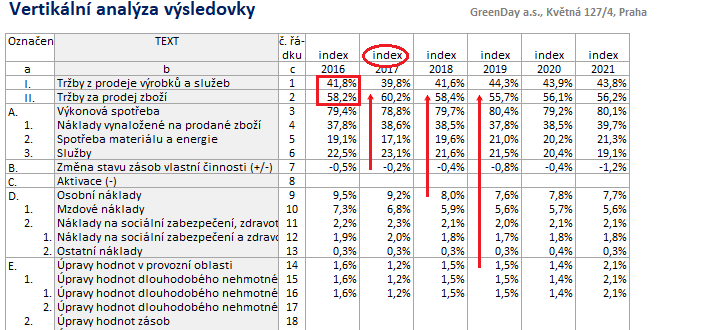
Například u rozvahy lze sledovat podíl dlouhodobého a oběžného majetku na celkových aktivech nebo poměr vlastního a cizího kapitálu na financování společnosti. Ve výsledovce lze hodnotit strukturu nákladů a výnosů a zjistit, které položky mají největší vliv na hospodářský výsledek.
Co sleduje
Vertikální analýza vyhodnocuje zejména:
- podíl dlouhodobých a oběžných aktiv na celkovém majetku,
- strukturu vlastního kapitálu a cizích zdrojů,
- podíl jednotlivých druhů závazků na financování společnosti,
- strukturu nákladů a výnosů ve výsledovce,
- změny struktury účetních výkazů mezi jednotlivými obdobími.
Typické varovné signály
Mezi oblasti, kterým je vhodné věnovat pozornost, patří například:
- nízký podíl vlastního kapitálu vzhledem k velikosti společnosti,
- vysoký podíl krátkodobých závazků,
- rostoucí závislost na externím financování,
- výrazný růst některých nákladových položek,
- změny ve struktuře majetku, které neodpovídají vývoji podnikání.
Co může odhalit
Vertikální analýza pomáhá odhalit:
- rizikovou strukturu financování,
- nadměrnou koncentraci prostředků v určité části majetku,
- změny v nákladové struktuře,
- oblasti, které mohou ovlivnit budoucí rentabilitu nebo finanční stabilitu společnosti.
Samotné procentní vyjádření však není možné hodnotit izolovaně. Optimální struktura aktiv, kapitálu nebo nákladů se liší podle odvětví, velikosti společnosti a obchodního modelu. Význam získává především při porovnání v čase nebo se srovnatelnými podniky.
Manažerské využití
Vertikální analýza poskytuje managementu rychlý přehled o tom, jak je firma financována, kde má soustředěny své prostředky a které oblasti nejvíce ovlivňují hospodaření společnosti.
Pomáhá při rozhodování o kapitálové struktuře, investicích, řízení nákladů i hledání oblastí pro zlepšení výkonnosti firmy.
Ve FinAnalysis
List Vertikální analýza rozvahy a výsledovky zobrazuje procentní strukturu jednotlivých položek účetních výkazů v jednotlivých obdobích. Umožňuje sledovat vývoj struktury aktiv, pasiv, nákladů a výnosů a rychle identifikovat významné změny ve finanční situaci společnosti.
Chcete provést finanční analýzu firmy?
FinAnalysis automaticky zpracuje rozvahu, výsledovku a cash flow a vypočítá desítky finančních ukazatelů včetně horizontální a vertikální analýzy, poměrových ukazatelů a bankrotních modelů.
Analýza aktiv, neboli majetku firmy
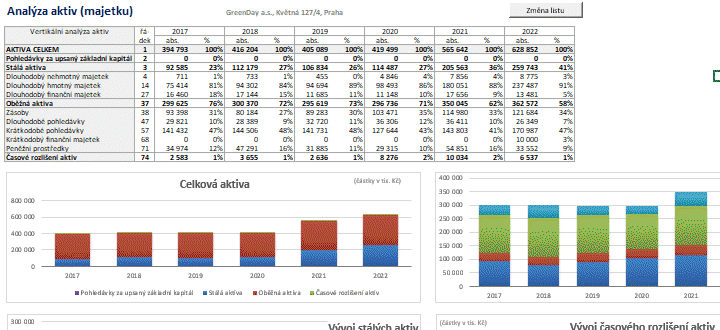
Aktiva představují majetek společnosti a ukazují, kde má podnik vázány své finanční prostředky. Analýza aktiv pomáhá posoudit, jak se mění majetková struktura firmy, zda odpovídá charakteru podnikání a jak efektivně společnost využívá své zdroje.
Samotný růst aktiv nemusí být vždy pozitivní ani negativní. Záleží na tom, jaký druh majetku roste, jak je financován a zda přináší odpovídající ekonomický užitek. Například růst výrobních kapacit může podporovat budoucí růst firmy, zatímco rychlý růst pohledávek nebo zásob může zvyšovat potřebu provozního financování.
Co sleduje
Analýza aktiv vyhodnocuje zejména:
- vývoj celkových aktiv v jednotlivých účetních obdobích,
- změny stálých a oběžných aktiv,
- podíl jednotlivých skupin majetku na aktivech celkem,
- vývoj významných položek, jako jsou zásoby, pohledávky nebo peněžní prostředky,
- změny struktury majetku v čase.
Typické varovné signály
Pozornost je vhodné věnovat zejména situacím, kdy:
- pohledávky rostou rychleji než tržby,
- zásoby rostou bez odpovídajícího růstu prodeje,
- peněžní prostředky dlouhodobě klesají při růstu podnikání,
- významně roste majetek bez odpovídajícího růstu výkonnosti,
- struktura aktiv se výrazně mění bez zjevné ekonomické příčiny.
Co může odhalit
Analýza aktiv může upozornit na:
- nadměrné vázání finančních prostředků v zásobách nebo pohledávkách,
- neefektivně využívaný majetek,
- významné investice a jejich dopad na strukturu firmy,
- změny, které mohou ovlivnit likviditu a potřebu financování.
Výsledky analýzy aktiv je vhodné hodnotit společně s ukazateli aktivity, likvidity a cash flow. Teprve kombinace těchto pohledů ukáže, zda firma svůj majetek využívá efektivně.
Manažerské využití
Přehled o vývoji aktiv pomáhá managementu rozhodovat o investicích, řízení zásob, obchodní politice i využití volných finančních prostředků. Umožňuje sledovat, zda majetková struktura odpovídá současným i budoucím potřebám společnosti.
Ve FinAnalysis
List Analýza aktiv zobrazuje horizontální i vertikální analýzu majetkové struktury společnosti. Uživatel získá přehled o vývoji stálých a oběžných aktiv, jejich vzájemném poměru a změnách jednotlivých položek v absolutním i procentním vyjádření.
Analýza stálých aktiv (dlouhodobý majetek firmy)
Stálá aktiva představují dlouhodobý majetek, který společnost využívá při své podnikatelské činnosti zpravidla déle než jeden rok. Jejich analýza ukazuje, jak se vyvíjí investiční aktivita firmy, jakou část majetku tvoří dlouhodobé prostředky a zda struktura majetku odpovídá charakteru podnikání.
Vývoj dlouhodobého majetku je nutné vždy posuzovat v souvislosti s vývojem celé společnosti. Růst stálých aktiv může znamenat rozvoj a investice do budoucnosti, ale také může představovat zvýšené finanční zatížení, pokud nepřináší odpovídající růst tržeb nebo ziskovosti.
Co sleduje
Analýza stálých aktiv vyhodnocuje zejména:
- vývoj dlouhodobého nehmotného, hmotného a finančního majetku,
- změny investic v jednotlivých účetních obdobích,
- podíl jednotlivých druhů dlouhodobého majetku na stálých aktivech,
- tempo růstu nebo poklesu investičního majetku,
- změny ve struktuře dlouhodobého majetku.
Typické varovné signály
Pozornost je vhodné věnovat zejména situacím, kdy:
- dlouhodobý majetek roste bez odpovídajícího růstu výkonu společnosti,
- firma dlouhodobě neinvestuje do obnovy výrobních prostředků,
- významně roste nehmotný majetek bez jasného ekonomického přínosu,
- vysoká část prostředků je vázána v dlouhodobém finančním majetku,
- struktura investic neodpovídá hlavní činnosti společnosti.
Co může odhalit
Analýza stálých aktiv pomáhá odhalit:
- investiční strategii společnosti,
- rozsah obnovy a rozvoje majetku,
- možné zastarávání výrobních prostředků,
- nadměrné investice, které nemusí přinášet očekávaný efekt,
- významné změny ve struktuře dlouhodobého majetku.
U některých položek je nutné posuzovat také jejich reálnou ekonomickou hodnotu. Například vysoký podíl nehmotných aktiv nebo finančních investic může vyžadovat podrobnější analýzu jejich skutečného přínosu pro podnik.
Manažerské využití
Analýza stálých aktiv podporuje rozhodování o investicích, obnově majetku, financování dlouhodobých projektů a plánování budoucí kapacity společnosti.
Pomáhá odpovědět například na otázky:
- Investuje firma dostatečně do svého rozvoje?
- Odpovídá velikost majetku rozsahu podnikání?
- Přinášejí investice očekávaný ekonomický efekt?
Ve FinAnalysis
List Analýza stálých aktiv zobrazuje horizontální i vertikální analýzu dlouhodobého majetku společnosti. Uživatel získá přehled o vývoji dlouhodobého nehmotného, hmotného a finančního majetku, včetně meziročních změn a podílu jednotlivých položek na celkové struktuře stálých aktiv.
Analýza zásob (materiál, výrobky, zboží)
Zásoby patří mezi nejvýznamnější položky oběžných aktiv a u mnoha společností představují významnou část finančních prostředků vázaných v podnikání. Jejich analýza pomáhá posoudit, zda má firma zásoby nastavené efektivně, zda odpovídají rozsahu podnikání a zda nepředstavují zbytečnou zátěž pro financování provozu.
Růst zásob nemusí být automaticky negativní. U rostoucí společnosti může být způsoben například rozšířením výroby nebo obchodní aktivity. Riziko vzniká zejména tehdy, pokud zásoby rostou rychleji než tržby nebo se jejich hodnota dlouhodobě nepromítá do prodeje a peněžních toků.
Co sleduje
Analýza zásob vyhodnocuje zejména:
- vývoj celkové hodnoty zásob v jednotlivých obdobích,
- změny materiálu, nedokončené výroby, výrobků a zboží,
- podíl jednotlivých druhů zásob na celkové hodnotě zásob,
- meziroční růst nebo pokles zásob v absolutním i procentním vyjádření,
- změny struktury zásob v čase.
Typické varovné signály
Pozornost je vhodné věnovat zejména situacím, kdy:
- zásoby rostou rychleji než tržby,
- prodlužuje se doba obratu zásob,
- roste objem neprodejných nebo pomalu obrátkových zásob,
- firma má vysoký podíl zásob vzhledem ke své činnosti,
- růst zásob negativně ovlivňuje peněžní tok společnosti.
Co může odhalit
Analýza zásob může upozornit na:
- nadměrné vázání finančních prostředků ve skladu,
- neefektivní řízení nákupu nebo výroby,
- zpomalování prodeje,
- změny ve výrobní nebo obchodní strategii,
- možné problémy s likviditou způsobené vysokým objemem zásob.
U výrobních a obchodních společností je důležité hodnotit zásoby v kontextu jejich podnikání. Vyšší hodnota zásob může být přirozenou součástí obchodního modelu, ale vždy by měla odpovídat očekávanému obratu a výkonnosti firmy.
Manažerské využití
Analýza zásob pomáhá při řízení pracovního kapitálu, plánování nákupu, optimalizaci výroby i rozhodování o skladových zásobách.
Společně s ukazateli aktivity umožňuje posoudit, zda firma dokáže efektivně přeměnit zásoby na tržby a následně na peněžní prostředky.
Ve FinAnalysis
List Analýza zásob zobrazuje horizontální i vertikální analýzu zásob společnosti. Uživatel získá přehled o vývoji materiálu, nedokončené výroby, výrobků a zboží, včetně jejich meziročních změn a podílu jednotlivých položek na celkové struktuře zásob.
Analýza pasiv, neboli zdrojů financování
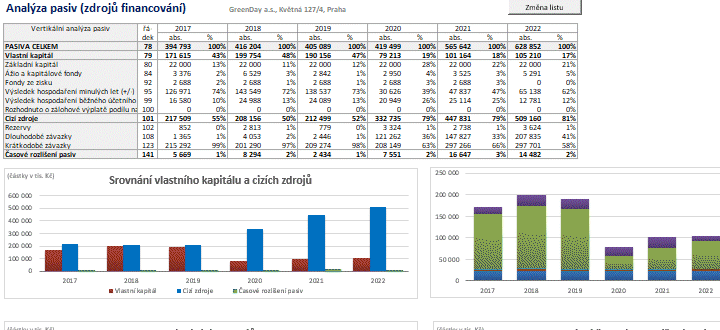
Pasiva zobrazují, z jakých zdrojů je financován majetek společnosti. Jejich analýza ukazuje, jak se v čase mění struktura financování firmy, jaký podíl tvoří vlastní kapitál a cizí zdroje a zda způsob financování odpovídá charakteru podnikání.
Samotná výše zadlužení nemusí znamenat problém. Využití cizího kapitálu může podporovat růst firmy a zvyšovat efektivitu využití vlastních zdrojů. Rizikem se stává zejména situace, kdy zadlužení roste rychleji než schopnost společnosti vytvářet dostatečné peněžní prostředky na jeho splácení.
Co sleduje
Analýza pasiv vyhodnocuje zejména:
- vývoj vlastního kapitálu a cizích zdrojů,
- změny dlouhodobých a krátkodobých závazků,
- podíl vlastního kapitálu na financování majetku,
- strukturu závazků podle jejich charakteru a splatnosti,
- vývoj jednotlivých zdrojů financování v čase.
Typické varovné signály
Pozornost je vhodné věnovat zejména situacím, kdy:
- cizí zdroje rostou výrazně rychleji než výkonnost společnosti,
- vlastní kapitál dlouhodobě klesá,
- firma je stále více závislá na krátkodobých závazcích,
- dochází k výraznému růstu závazků bez odpovídajícího růstu aktiv nebo tržeb,
- struktura financování se významně mění bez jasného ekonomického důvodu.
Co může odhalit
Analýza pasiv může upozornit na:
- zvyšující se finanční riziko,
- nevhodnou strukturu financování,
- oslabení vlastního kapitálu,
- nadměrnou závislost na externích zdrojích,
- změny, které mohou ovlivnit likviditu a schopnost firmy dlouhodobě fungovat.
Manažerské využití
Analýza pasiv pomáhá při rozhodování o financování investic, využití úvěrů, nastavení kapitálové struktury i hodnocení finanční stability společnosti.
Je také důležitým podkladem pro komunikaci s bankami, investory a vlastníky, protože ukazuje, jakým způsobem firma financuje svůj rozvoj.
Ve FinAnalysis
List Analýza pasiv zobrazuje horizontální i vertikální analýzu zdrojů financování společnosti. Uživatel získá přehled o vývoji vlastního kapitálu, cizích zdrojů, rezerv a jednotlivých druhů závazků včetně jejich podílu na celkové struktuře pasiv.
Analýza vlastního kapitálu
Vlastní kapitál představuje část zdrojů financování, která patří vlastníkům společnosti. Jeho vývoj poskytuje důležitou informaci o dlouhodobé finanční stabilitě firmy, schopnosti vytvářet vlastní zdroje a dopadu hospodaření společnosti na její finanční pozici.
Růst vlastního kapitálu bývá zpravidla spojen s tvorbou zisku a jeho ponecháním ve společnosti. Naopak opakované ztráty mohou vlastní kapitál postupně snižovat a oslabovat finanční stabilitu podniku.
Co sleduje
Analýza vlastního kapitálu vyhodnocuje zejména:
- vývoj celkové hodnoty vlastního kapitálu,
- změny základního kapitálu, kapitálových fondů a fondů ze zisku,
- vývoj výsledků hospodaření minulých let a běžného období,
- podíl jednotlivých složek na celkovém vlastním kapitálu,
- změny struktury vlastního kapitálu v čase.
Typické varovné signály
Pozornost je vhodné věnovat zejména situacím, kdy:
- vlastní kapitál dlouhodobě klesá,
- společnost vykazuje opakované ztráty,
- dochází ke vzniku záporného vlastního kapitálu,
- vlastní kapitál tvoří pouze malou část financování společnosti,
- významná část vlastního kapitálu vznikla z položek, jejichž reálná hodnota vyžaduje další posouzení.
Co může odhalit
Analýza vlastního kapitálu může upozornit na:
- zhoršující se finanční stabilitu,
- dlouhodobé problémy v hospodaření společnosti,
- závislost firmy na cizích zdrojích,
- způsob, jakým společnost nakládá s vytvořeným ziskem,
- změny ve vlastnickém a kapitálovém uspořádání.
Vlastní kapitál je však nutné hodnotit v souvislosti s velikostí firmy, odvětvím a strategií financování. Například rychle rostoucí společnost může dočasně využívat více cizích zdrojů, pokud má stabilní vývoj ziskovosti a cash flow.
Manažerské využití
Sledování vlastního kapitálu pomáhá vlastníkům i managementu hodnotit dlouhodobou finanční kondici společnosti. Ukazuje, zda firma vytváří dostatečné vlastní zdroje, jak se vyvíjí její hodnota a zda je nastavení financování dlouhodobě udržitelné.
Ve FinAnalysis
List Analýza vlastního kapitálu zobrazuje horizontální i vertikální analýzu jednotlivých složek vlastního kapitálu. Uživatel získá přehled o vývoji základního kapitálu, fondů, výsledků hospodaření a jejich podílu na celkové struktuře vlastního kapitálu.
Analýza pohledávek a závazků
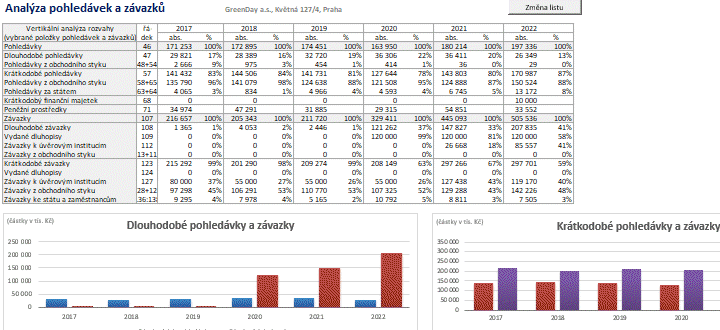
Pohledávky a závazky představují důležitou součást provozního financování společnosti. Jejich vývoj ovlivňuje, kolik finančních prostředků má firma vázáno v obchodních vztazích a jaké má nároky na financování svého běžného provozu.
Růst pohledávek může být přirozeným důsledkem růstu tržeb, protože firma poskytuje zákazníkům obchodní úvěr. Pokud však pohledávky rostou rychleji než prodeje nebo se prodlužuje jejich splatnost, může docházet k problémům s inkasem a následně k tlaku na cash flow.
Podobně růst závazků nemusí být automaticky negativní. Krátkodobé závazky jsou běžnou součástí provozu firmy. Riziko vzniká zejména tehdy, pokud společnost využívá závazky jako náhradu nedostatečného financování nebo není schopna je včas hradit.
Co sleduje
Analýza pohledávek a závazků vyhodnocuje zejména:
- vývoj krátkodobých a dlouhodobých pohledávek,
- vývoj krátkodobých a dlouhodobých závazků,
- poměr růstu pohledávek k vývoji tržeb,
- změny struktury pohledávek a závazků,
- vývoj obchodního financování společnosti.
Typické varovné signály
Pozornost je vhodné věnovat zejména situacím, kdy:
- pohledávky rostou rychleji než tržby,
- zvyšuje se objem dlouhodobě neuhrazených pohledávek,
- závazky rostou bez odpovídajícího růstu podnikání,
- firma prodlužuje dobu úhrady svých závazků,
- dochází k významné nerovnováze mezi dobou inkasa pohledávek a splatností závazků.
Co může odhalit
Analýza pohledávek a závazků může upozornit na:
- zhoršující se platební schopnost odběratelů,
- rostoucí potřebu provozního financování,
- tlak na likviditu společnosti,
- závislost firmy na financování prostřednictvím dodavatelů,
- změny v obchodní politice společnosti.
Výsledky této analýzy je vhodné hodnotit společně s ukazateli aktivity, zejména dobou obratu pohledávek a závazků, a také s analýzou cash flow.
Manažerské využití
Přehled o vývoji pohledávek a závazků pomáhá managementu řídit pracovní kapitál, nastavovat obchodní podmínky, kontrolovat platební disciplínu zákazníků a plánovat potřebu financování.
Umožňuje odpovědět například na otázky:
- Roste firma díky skutečně realizovaným tržbám, nebo pouze díky rostoucím pohledávkám?
- Dokáže společnost financovat svůj provoz z vlastních zdrojů?
- Nezvyšuje se riziko problémů s platební schopností?
Ve FinAnalysis
List Analýza pohledávek a závazků zobrazuje horizontální i vertikální analýzu vztahu mezi pohledávkami a závazky společnosti. Uživatel získá přehled o vývoji jednotlivých skupin pohledávek a závazků, jejich meziročních změnách a struktuře v jednotlivých obdobích.
Analýza nákladů a výnosů
Náklady a výnosy určují, jakým způsobem společnost vytváří svůj hospodářský výsledek. Jejich analýza umožňuje sledovat vývoj výkonnosti firmy, změny ve struktuře hospodaření a příčiny růstu nebo poklesu zisku.
Samotný růst výnosů nemusí automaticky znamenat zlepšení finanční situace. Důležité je sledovat, zda náklady rostou přiměřeně a zda společnost dokáže udržet nebo zvyšovat svou ziskovost.
Co sleduje
Analýza nákladů a výnosů vyhodnocuje zejména:
- vývoj celkových výnosů a nákladů,
- změny jednotlivých provozních a finančních položek,
- vývoj výsledku hospodaření,
- strukturu nákladů podle jejich významu,
- vztah mezi růstem tržeb, nákladů a ziskovosti společnosti.
Typické varovné signály
Pozornost je vhodné věnovat zejména situacím, kdy:
- náklady rostou rychleji než výnosy,
- tržby rostou, ale ziskovost klesá,
- významně se zvyšují fixní náklady,
- hospodářský výsledek je ovlivněn jednorázovými položkami,
- dochází k výrazným změnám ve struktuře výnosů nebo nákladů.
Co může odhalit
Analýza nákladů a výnosů může upozornit na:
- zhoršování provozní efektivity,
- tlak na marže společnosti,
- změny v hlavní podnikatelské činnosti,
- oblasti s největším vlivem na hospodářský výsledek,
- závislost výsledku hospodaření na nestandardních vlivech.
Pro správné vyhodnocení je důležité rozlišovat, zda změny vznikají v běžném provozu firmy, nebo jsou způsobeny mimořádnými či jednorázovými vlivy.
Manažerské využití
Analýza nákladů a výnosů pomáhá managementu řídit výkonnost společnosti, hledat možnosti zvýšení efektivity a posuzovat dopad strategických rozhodnutí na hospodářský výsledek.
Umožňuje sledovat například:
- zda růst tržeb skutečně přináší vyšší zisk,
- které nákladové oblasti nejvíce ovlivňují výsledek,
- zda firma dokáže udržet svou marži při změnách trhu.
Ve FinAnalysis
List Analýza nákladů a výnosů zobrazuje horizontální i vertikální analýzu výsledovky společnosti. Uživatel získá přehled o vývoji jednotlivých výnosových a nákladových položek, jejich meziročních změnách a podílu na celkové struktuře hospodaření.
Analýza provozních nákladů
Provozní náklady představují náklady spojené s běžnou činností společnosti. Jejich vývoj má přímý vliv na provozní výsledek hospodaření a schopnost firmy vytvářet zisk ze své hlavní podnikatelské činnosti.
Analýza provozních nákladů pomáhá zjistit, které nákladové oblasti nejvíce ovlivňují hospodaření společnosti a zda jejich vývoj odpovídá vývoji tržeb a výkonu firmy.
Růst provozních nákladů nemusí být vždy negativní. U rostoucí společnosti může být způsoben například vyšší výrobou, rozšířením týmu nebo investicemi do rozvoje. Důležité je posoudit, zda růst nákladů přináší odpovídající růst výnosů a ziskovosti.
Co sleduje
Analýza provozních nákladů vyhodnocuje zejména:
- vývoj celkových provozních nákladů,
- změny jednotlivých skupin nákladů,
- vývoj výkonové spotřeby,
- osobní náklady,
- odpisy a úpravy hodnot majetku,
- ostatní provozní náklady,
- podíl jednotlivých nákladových položek na celkových provozních nákladech.
Typické varovné signály
Pozornost je vhodné věnovat zejména situacím, kdy:
- provozní náklady rostou rychleji než tržby,
- osobní náklady se zvyšují bez odpovídajícího růstu produktivity,
- výkonová spotřeba negativně ovlivňuje marži,
- odpisy rostou v důsledku investic, které nepřinášejí očekávaný efekt,
- některé nákladové položky výrazně mění svou strukturu bez zřejmé příčiny.
Co může odhalit
Analýza provozních nákladů může upozornit na:
- zhoršující se provozní efektivitu,
- tlak na provozní marži,
- oblasti s největším potenciálem úspor,
- dopad investic a personálních změn na hospodaření,
- změny ve způsobu fungování společnosti.
Provozní náklady je vždy nutné posuzovat v kontextu odvětví. Například výrobní firma bude mít přirozeně jinou strukturu nákladů než obchodní nebo servisní společnost.
Manažerské využití
Analýza provozních nákladů poskytuje managementu podklady pro řízení efektivity, plánování rozpočtu a hledání možností zlepšení hospodářského výsledku.
Pomáhá odpovědět například na otázky:
- Které náklady nejvíce ovlivňují ziskovost?
- Roste firma efektivně spolu s růstem tržeb?
- Kde existuje prostor pro optimalizaci nákladů?
Ve FinAnalysis
List Analýza provozních nákladů zobrazuje horizontální i vertikální analýzu hlavních provozních nákladových položek společnosti. Uživatel získá přehled o vývoji výkonové spotřeby, osobních nákladů, odpisů, ostatních provozních nákladů a jejich podílu na celkové struktuře provozních nákladů.
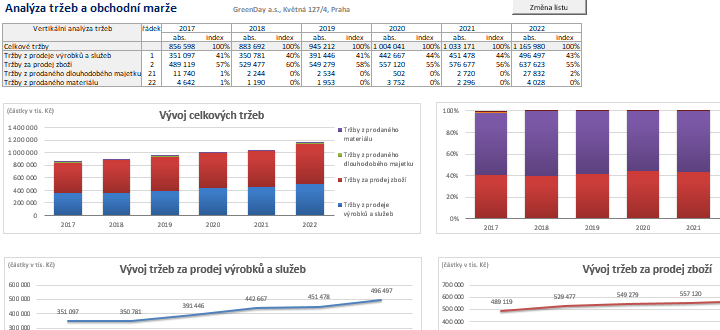
Analýza tržeb (prodej výrobků a služeb, zboží, prodej DM)
Tržby představují jeden z nejdůležitějších ukazatelů výkonnosti společnosti. Ukazují objem výnosů získaných z hlavní podnikatelské činnosti a jejich vývoj poskytuje základní informaci o růstu nebo poklesu obchodní aktivity firmy.
Samotný růst tržeb však ještě neznamená zlepšení finanční situace. Pro správné hodnocení je nutné sledovat také vývoj nákladů, marže, zisku, pohledávek a peněžních toků. Firma může například rychle růst, ale současně mít problémy s financováním provozu nebo nízkou ziskovostí.
Co sleduje
Analýza tržeb vyhodnocuje zejména:
- vývoj celkových tržeb v jednotlivých obdobích,
- změny tržeb za prodej výrobků a služeb,
- vývoj tržeb za prodej zboží,
- změny ostatních významných výnosů souvisejících s prodejem majetku,
- podíl jednotlivých typů tržeb na celkových tržbách,
- meziroční růst nebo pokles jednotlivých položek.
Typické varovné signály
Pozornost je vhodné věnovat zejména situacím, kdy:
- tržby dlouhodobě klesají,
- tržby rostou, ale ziskovost se zhoršuje,
- růst tržeb je doprovázen rychlým růstem pohledávek,
- významná část výnosů pochází z jednorázových nebo nestandardních položek,
- dochází k výrazným změnám ve struktuře tržeb.
Co může odhalit
Analýza tržeb může upozornit na:
- změny obchodní výkonnosti společnosti,
- závislost firmy na určitém typu výnosů,
- změny ve struktuře podnikání,
- růst nebo pokles hlavní podnikatelské aktivity,
- možné problémy s udržením marže při růstu objemu prodeje.
U tržeb je vždy důležité posuzovat nejen jejich velikost, ale především jejich kvalitu. Růst tržeb vytvořený za cenu výrazného snížení marže nebo zhoršení platební schopnosti zákazníků nemusí znamenat skutečné zlepšení firmy.
Manažerské využití
Analýza tržeb pomáhá managementu sledovat vývoj obchodní výkonnosti, vyhodnocovat obchodní strategii a rozhodovat o dalším směřování společnosti.
Pomáhá odpovědět například na otázky:
- Roste firma díky své hlavní činnosti?
- Které oblasti přinášejí největší část tržeb?
- Dokáže společnost růst při zachování odpovídající ziskovosti?
Ve FinAnalysis
List Analýza tržeb zobrazuje horizontální i vertikální analýzu struktury tržeb společnosti. Uživatel získá přehled o vývoji jednotlivých typů tržeb, jejich meziročních změnách a podílu jednotlivých položek na celkových tržbách.
Analýza zisku a výsledku hospodáření (VH, EAT, EBT, EBIT, EBITDA)
Výsledek hospodaření patří mezi nejdůležitější ukazatele finanční výkonnosti společnosti. Samotný vykázaný zisk však nemusí vždy přesně ukazovat skutečnou výkonnost firmy. Pro správné hodnocení je důležité sledovat, jak byl výsledek hospodaření vytvořen a jaké faktory jej ovlivnily.
FinAnalysis proto kromě běžného výsledku hospodaření zobrazuje také mezinárodně používané ukazatele EAT, EBT, EBIT a EBITDA, které umožňují podrobnější pohled na výkonnost společnosti.
Co sleduje
Analýza výsledku hospodaření vyhodnocuje zejména:
- vývoj zisku nebo ztráty v jednotlivých obdobích,
- vývoj výsledku hospodaření po zdanění (EAT),
- vývoj výsledku hospodaření před zdaněním (EBT),
- vývoj provozního výsledku hospodaření (EBIT),
- vývoj EBITDA jako ukazatele provozní výkonnosti před započtením úroků, daní a odpisů,
- meziroční změny jednotlivých úrovní výsledku hospodaření.
Proč sledovat více úrovní zisku
Jednotlivé ukazatele odpovídají na rozdílné manažerské otázky:
- EAT (Earnings After Taxes) - Ukazuje konečný výsledek hospodaření po zdanění, tedy zisk, který společnosti skutečně zůstává po započtení všech nákladů a daní.
- EBT (Earnings Before Taxes) - Zobrazuje výsledek hospodaření před zdaněním a umožňuje posoudit vliv daňového zatížení na konečný výsledek.
- EBIT (Earnings Before Interest and Taxes) - Ukazuje provozní výkonnost společnosti bez vlivu financování a daní. Je vhodný například pro porovnání firem s odlišnou kapitálovou strukturou.
- EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization) - Přibližuje provozní výkonnost firmy před započtením úroků, daní a odpisů. Často se používá při mezinárodním porovnání firem a při hodnocení schopnosti podniku vytvářet provozní výkon.
Typické varovné signály
Pozornost je vhodné věnovat zejména situacím, kdy:
- tržby rostou, ale zisk klesá,
- EBITDA se zhoršuje při stabilních nebo rostoucích tržbách,
- provozní zisk je nízký a výsledek hospodaření je ovlivněn jednorázovými položkami,
- firma vykazuje účetní zisk, ale současně má problémy s cash flow,
- dlouhodobě klesá schopnost vytvářet provozní zisk.
Co může odhalit
Analýza výsledku hospodaření může upozornit na:
- skutečnou výkonnost hlavní podnikatelské činnosti,
- vliv financování a zadlužení na hospodaření,
- změny v provozní efektivitě,
- závislost výsledku na mimořádných nebo jednorázových vlivech,
- dlouhodobý trend ziskovosti společnosti.
Při hodnocení zisku je vždy důležité sledovat také jeho vztah k tržbám, majetku a vlastnímu kapitálu. Samotná absolutní výše zisku neříká, zda firma hospodaří efektivně.
Manažerské využití
Rozbor výsledku hospodaření pomáhá managementu pochopit, proč se zisk změnil a které oblasti mají na výsledek největší vliv.
Umožňuje odpovědět například na otázky:
- Vytváří firma zisk ze své hlavní činnosti?
- Zlepšuje se nebo zhoršuje provozní výkonnost?
- Je dosažený zisk dlouhodobě udržitelný?
- Jaký vliv má financování firmy na konečný výsledek?
Ve FinAnalysis
List Analýza zisku a VH zobrazuje vývoj různých úrovní výsledku hospodaření společnosti. Uživatel získá přehled o vývoji EAT, EBT, EBIT a EBITDA v jednotlivých obdobích v absolutním i procentním vyjádření.
| O autorovi |
| Karel Šurý - ERP konzultant a vyvíjím software FinAnalysis |
| Více než 25 let se věnuji informačním systémům, ekonomickému software a práci s firemními daty. Vyvíjím program FinAnalysis zaměřeného na rychlé a přehledné hodnocení finančního zdraví firem.
LinkedIn profil |
 |
Související témata
Metodické zdroje a odborná literatura
Odborná literatura
- Kislingerová, E. a kol. Manažerské finance.
- Růčková, P. Finanční analýza - metody, ukazatele, využití v praxi.
- Sedláček, J. Finanční analýza podniku.
- Knápková, A., Pavelková, D., Šteker, K. Finanční analýza - komplexní průvodce s příklady.
Účetní legislativa
- Zákon č. 563/1991 Sb., o účetnictví.
- Vyhláška č. 500/2002 Sb.
- České účetní standardy pro podnikatele.
Metodické a odborné materiály
- Ministerstvo financí ČR.
- Národní účetní rada.
- IASB - IFRS (pouze jako obecný referenční rámec pro terminologii typu EBIT/EBITDA, nikoli jako hlavní zdroj českých účetních výkazů).
|
2010 - 2026 Atlantis PC s.r.o. atlantispc@email.cz +420 603 425 485 Desktop verze - www.finanalysis.cz |